quarta-feira, 11 de fevereiro de 2015

Inadimplência pode levar MEI a perder benefícios
Mais de 50% dos empresários estão com boletos em atraso em SE
(Foto: Assessoria de Imprensa) 
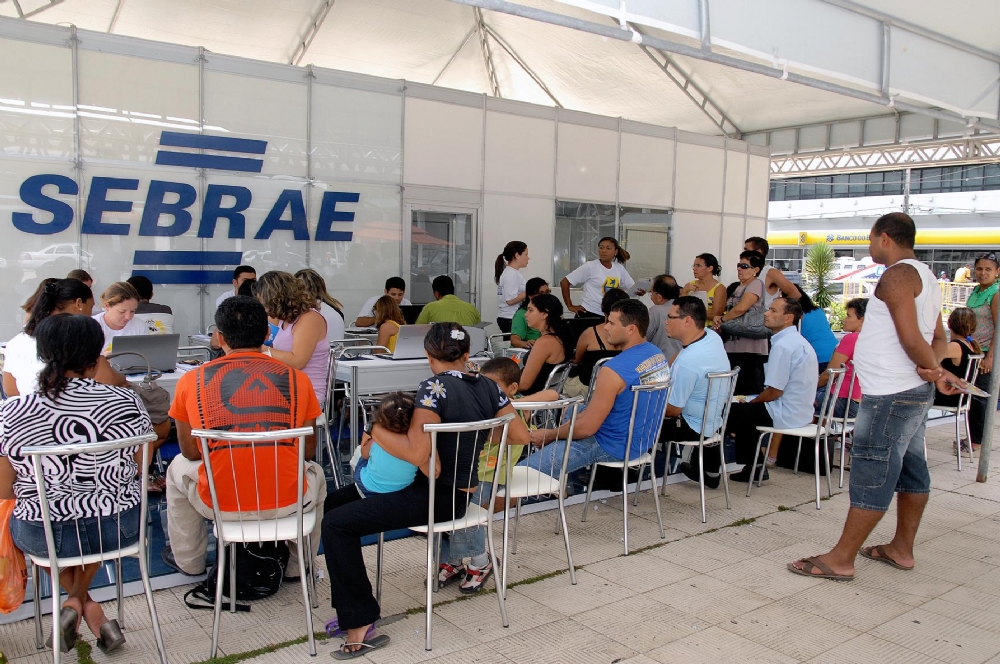
Desde 2008, quando foi sancionada a Lei Complementar 123, milhões de brasileiros já realizaram o sonho de deixar a informalidade e ter o próprio negócio regularizado. Só em Sergipe, de acordo com um levantamento realizado pelo Sebrae com base nos dados da Receita Federal, mais de 30 mil pessoas passaram a contar com os benefícios previstos pela legislação e se tornaram microempreendedores individuais (MEI).
São cabeleireiros, vendedores ambulantes, comerciantes, pessoas simples que trabalham por conta própria, faturam até no máximo R$ 60 mil por ano e empregam no máximo um funcionário recebendo o salário mínimo ou o piso da categoria.
Enquadradas como MEI elas passam a ter direito ao CNPJ e contam com auxílio doença, salário maternidade, aposentadoria e pensão por morte. Outras conquistas importantes são o acesso às compras governamentais e aos serviços bancários, com linhas de crédito específicas para esse público.
Para ter acesso a todas essas vantagens o empreendedor precisa cumprir algumas obrigações. Uma delas é o pagamento mensal de uma taxa de no máximo R$ 45,40, que corresponde à contribuição ao INSS acrescida do ICMS e/ou ISS, de acordo com a atividade escolhida.
É justamente esse pagamento, ou melhor, a ausência dele que tem despertado a atenção dos técnicos do Sebrae. No estado o percentual de inadimplência dos microempreendedores individuais em relação à taxa é de 54,5%, o que pode levá-los a deixar de usufruir das conquistas previstas na lei.
“Além da dívida já contraída, o não pagamento dos boletos implica na perda dos benefícios previdenciários e fiscais estabelecidos pela legislação. É preciso que os cidadãos que aderiram ao programa estejam atentos a essas questões para não serem penalizados futuramente”, explica o superintendente do Sebrae, Emanoel Sobral.
Regularização
Antes de regularizar o pagamento o MEI deve primeiro emitir os boletos que estão em atraso, já que os antigos perderam a validade e não podem mais ser utilizados. Isso pode ser feito diretamente no Portal do Empreendedor (WWW.portaldoempreendedor.gov.br) na janela Microempreendedor Individual.
Lá o usuário deve escolher a opção MEI – Emissão de Pagamento DAS e em seguida digitar o número do CNPJ. O próximo passo é selecionar o ano de exercício e gerar os boletos.
Outra opção é procurar uma das unidades de atendimento do Sebrae e contar com o apoio dos técnicos para emitir os documentos. O pagamento dos boletos pode ser feito em bancos, casas lotéricas, correspondentes bancários e terminais de autoatendimento.
O superintendente Emanoel Sobral dá uma sugestão àqueles que desejam regularizar a dívida.  “O que nós aconselhamos é que o cidadão pague sempre o boleto correspondente ao mês atual e um outro que estiver em atraso. É uma forma de quitar as dívidas sem causar tantos problemas ao orçamento. Porém, é preciso que esse pagamento seja feito sempre em dia de forma a evitar a cobrança de mais juros e multa”.
A Lei Complementar 147/2014 estabelece que os cidadãos que se tornarem microempreendedores individuais a partir deste ano perderão os benefícios caso atrasem o pagamento dos boletos por 12 meses consecutivos. A legislação não atinge os microempreendedores que se formalizaram antes desse período.
É bom lembrar que os MEI que já efetuaram a baixa do CNPJ, mas possuem boletos para pagamento em aberto, correm o risco de ter o nome inscrito no Cadastro Informativo de Créditos não quitados do Governo Federal (Cadin).
Assessoria de Imprensa

segunda-feira, 9 de fevereiro de 2015

Como treinar sua equipe de contabilidade

Sabemos que a otimização dos processos de gestão contábil ocorre em razão da adoção de uma ferramenta de software. No entanto, se o os profissionais não estiverem aptos a trabalhar com o sistema na prática, apenas adquirir a ferramenta não traz resultados. É fundamental que o sistema seja operado por profissionais capacitados, que possam explorar o potencial do programa.
Para além dessa necessidade, há outras que justificam a procura por treinamentos formais que capacitem e desenvolvam os profissionais de contabilidade. Alguns podem ser dados dentro do ambiente de trabalho, outros podem ser terceirizados e feitos fora. Não restam dúvidas sobre o fato de que aprimorar as aptidões dos colaboradores melhora o desempenho destes profissionais — e por consequência, a produtividade da empresa. Confira mais a respeito e descubra quais são suas alternativas quando decidir treinar sua equipe de contabilidade:
Empresas especializadas
O sucesso das tarefas e do aprimoramento dos processos está, sobretudo, concentrado no uso que os profissionais envolvidos efetivamente farão das ferramentas que possuem. Por vezes, as entidades que adotam novos sistemas de funcionamento, sejam informatizados ou não, têm que optar por um pacote de horas de uma consultoria dada por um profissional que será fundamental à implantação do novo processo.
Nesse tipo de treinamento, em geral, o consultor é um profissional vindo de uma empresa especializada em fornecer esse serviço. Ele vai atuar repassando métodos, orientando, esclarecendo e monitorando os aprendizes, reforçando o aprendizado de forma insistente. Resumidamente, são os profissionais da consultoria que estarão encarregados da tarefa de estruturação e organização dos novos processos dentro de moldes predeterminados para que todos obtenham êxito.
Cursos formais
Existem ainda diversos cursos formais que treinam as equipes de maneira mais tradicional, oferecendo uma pequena porcentagem de experimentação prática. Numa outra parte do processo, os colaboradores devem se dedicar à observação para só depois poderem aplicar e testar o aprendizado.
Há ainda a possibilidade de treinar profissionais a partir da cultura da própria empresa em que já atuam — ou irão atuar. Isso acontece nos ambientes corporativos e para os profissionais que pretendem atuar nele. Em geral, trazem bons resultados desde que a organização possua valores bem definidos e esses sejam repassados no processo de aprendizado. É um tipo treinamento desenvolvido por setores de gestão de pessoal em conjunto com os líderes da organização.
Dê preferência ao aspecto prático
Até mesmo habilidades de liderança podem ser adquiridas por meio de um treinamento técnico, junto da vivência prática. Por isso, é muito importante que você reflita sobre os objetivos pretendidos quanto ao treinamento da equipe. Manter foco sobre quais habilidades você espera que a equipe de colaboradores desenvolva vai contribuir para que você obtenha resultados mais satisfatórios.
Quando sair à procura de uma empresa de consultoria especializada em dar treinamentos, procure por processos de ensino que aliem conceitos teóricos à aplicação prática. Essa é uma forma de aprendizagem mais ativa, que pode apresentar um resultado mais sustentável a longo prazo.
Lembre-se que os profissionais da contabilidade, para obter o máximo de proveito do sistema implantado, devem ser capazes de manipular os dados contábeis com desenvoltura, inserindo informações, preenchendo formulários, solicitando emissões de relatórios e trabalhando as funções do programa em sua plenitude.
Fonte: Grupo Sage

sexta-feira, 6 de fevereiro de 2015

Veja os 12 erros mais comuns no preenchimento do Imposto de Renda

Simples de digitação leva muitos contribuintes à malha fina.
Prazo de entrega do IR 2015 começa em 2 de março.


IMPOSTO DE RENDA

O prazo de entrega do Imposto de Renda começará em 2 de março neste ano e se estenderá até o dia 30 de abril, informou a Secretaria da Receita Federal. Os prazos e as regras para 2015 foram publicados nesta quarta-feira (4) no "Diário Oficial da União", por meio da instrução normativa 1.545.

Os contribuintes que enviarem a declaração no início do prazo, sem erros, omissões ou inconsistências, também recebem mais cedo as restituições do Imposto de Renda – caso tenham direito a ela.

Veja abaixo 12 erros listados por Arrighi que levam muitos contribuintes a caírem na malha fina:

1. Digitar o ponto (.) em vez de vírgula (,)

O programa gerador da declaração não considera o ponto como separador de centavos, fazendo com que o valor fique errado.

2. Não declarar todos os rendimentos tributáveis recebidos
Entre eles estão salários, pró-labores, proventos de aposentadoria, aluguéis etc.

3. Não declarar o rendimento tributável recebido pelo outro cônjuge
Isso deve ser feito quando a opção for pela declaração em conjunto.

4. Declarar o somatório do Imposto de Renda Retido na Fonte descontado do 13º salário ao Imposto de Renda Retido na Fonte descontado dos rendimentos tributáveis
Fazendo isso, o contribuinte desconta integralmente este somatório do imposto devido apurado.

5. Declarar o resultado da subtração entre os rendimentos tributáveis e os rendimentos isentos e não tributáveis
Ambos são informados no comprovante de rendimentos fornecidos pela fonte pagadora (empresa).

6. Declarar prêmios de loterias e de planos de capitalização na ficha “Rendimentos Tributáveis”
Esses prêmios devem ser declarados na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva.

7. Declarar planos de previdência complementar na modalidade VGBL como dedutíveis
A legislação só permite dedução de planos de previdência complementar na modalidade PGBL e limitadas em 12% do rendimento tributável declarado.

8. Declarar doações a entidades assistenciais
A legislação só permite doações efetuadas diretamente aos fundos controlados pelos Conselhos Municipais, Estaduais e Nacional dos Direitos da Criança e do Adolescente e limitadas em até 6% do imposto devido.

9. Declarar rendimentos sujeitos à tributação exclusiva/definitiva como rendimentos tributáveis
Entre eles está o 13º salário.

10. Não declarar os ganhos ou perdas de capital quando são alienados bens e direitos.
Os rendimentos ou perdas de itens vendidos devem ser declarados.

11. Não declarar os ganhos ou perdas de renda variável
Isso deve ser feito quando o contribuinte opera em bolsa de valores.

12. Declarar despesas com planos de saúde de dependentes não relacionados na declaração do IR.
O contribuinte, titular de plano de saúde, não pode deduzir os valores referentes ao cônjuge e aos filhos quando eles declarem em separado. Só são dedutíveis na declaração os valores pagos a planos de saúde de pessoas físicas consideradas dependentes pea legislação, incluídas na declaração do responsável.
O governo prepara um novo Simples Nacional

Além de elevar o teto para enquadramento no regime, a proposta também reduz o número de faixas de faturamento. Saiba como ficaria a sua empresa
O governo federal trabalha em um projeto que pretende tornar o Simples Nacional mais abrangente. Pela proposta será ampliado o limite de faturamento anual para enquadramento no regime. Além disso, suas tabelas serão totalmente reformuladas e a transição entre as faixas de faturamento, até a efetiva saída para o Lucro Presumido, fica mais suave. O projeto está nas mãos de legisladores da Frente Parlamentar da Micro e Pequena Empresa, que pretendem fazê-lo tramitar no Congresso em breve.
Se aprovado na íntegra, a partir de 2016 o limite para enquadramento no Simples Nacional subirá dos atuais R$ 3,6 milhões ao ano para R$ 14,4 milhões. Esse novo limite vale para os setores do comércio, indústria e serviço. Entretanto, quando o faturamento se aproxima de R$ 7,2 milhões, o regime passaria a ser interessante apenas para as indústrias.
A partir dessa faixa o ICMS deixaria de ser cobrado pelos critérios do Simples - sobre o faturamento -, passando a respeitar o regime normal de apuração, sobre cada produto, conforme as regras de cada Estado. Para a indústria o efeito dessa regra não seria tão ruim. Entretanto, para comércio isso acabaria tornando o Lucro Presumido mais atraente para aqueles que faturam mais de R$ 7,2 milhões.
Essa limitação contemplada na proposta foi criada para reduzir perdas dos Estados com a arrecadação do ICMS, o que poderia levar os governadores a se mobilizarem contra o projeto.
Para o caso de serviços, o que limitaria as vantagens do novo modelo às empresas que faturam até R$ 7,2 milhões seriam as novas alíquotas estabelecidas.

NOVAS FAIXAS
Além de elevar o teto para enquadramento no regime, a proposta também reduz o número de faixas de faturamento. Hoje elas são 20, mas a ideia é distribuir as empresas entre sete faixas apenas, até o limite de R$ 14,4 milhões.
Em menor número, cada uma dessas sete faixas abriga um volume maior de empresas, evidentemente, com faturamentos mais distantes entre si. A quinta faixa, por exemplo, englobaria empresas que faturam de R$ 1,8 milhão até R$ 3,6 milhões.
Assim como no regime em vigor, a proposta do governo também submete cada faixa de faturamento a uma alíquota específica. Entretanto, o novo modelo se baseia na progressividade gradual - tanto dentro de uma mesma faixa de faturamento quanto na passagem de uma faixa para outra.
A ideia é que as empresas possam crescer e faturar mais sem se preocuparem com saltos bruscos na tributação. Por isso, o novo modelo cria um fator redutor para cada uma das sete faixas. Esse redutor, na prática, é um valor a ser deduzido mensalmente pelas empresas.
Como o redutor é um valor fixo para cada faixa de faturamento, a dedução acaba sendo mais significativa para uma empresa que fatura menos do que para outra que fatura mais. E como ele aumenta entre uma faixa e outra, a progressão no recolhimento dos tributos seria garantida.
Essa reformulação não implicaria em redução de tributos para as empresas do Simples. Na realidade, a sistemática apresentada pelo governo até eleva a tributação média, algo que se pretende balancear com o aumento do teto do regime para R$ 14,4 milhões.
Pelo regime simplificado atual, uma empresa do comércio que fatura mais do que R$ 3,6 milhões precisa deixar o Simples e migrar para o Lucro Presumido. A passagem de um regime para outro, segundo um estudo da Secretaria da Micro e Pequena Empresa (SMPE), significa um aumento de 54% na carga tributária. 
Para o caso de uma empresa industrial, hoje, essa transição eleva a tributação em 40%. Para prestadores de serviço, o aumento médio é de 35%.
Com o novo modelo o governo afirma que até o limite de R$ 14,4 milhões o Simples será mais atrativo para as indústrias do que o Lucro Presumido, e o salto de um regime para o outro será mais suave.
Para comércios e prestadores de serviços o regime simplificado seria mais vantajoso até o faturamento de R$ 7,2 milhões, depois dessa faixa a carga tributária seria igual ou superior a do Lucro Presumido.
TABELAS
Atualmente, o Simples Nacional acomoda as empresas entre seis tabelas. Elas passariam a ser apenas quatro pela proposta do governo: tabela 1 para comércio; tabela 2 para indústria e tabelas 3a e 3b para serviços.
As empresas de serviço que hoje ocupam as tabelas 3, 4 e 5 seriam alocadas na tabela 3a. Mas a grande vantagem aparece para as empresas que se enquadram na tabela 6 do regime atual. Vale lembrar que a tabela 6 foi criada para acomodar cerca de 140 atividades que recentemente tiveram acesso permitido ao Simples, como medicina, publicidade e veterinária, entre outras.
O problema é que as alíquotas trazidas pela tabela 6 só são vantajosas para empresas com um grande número de funcionários, uma realidade encontrada em menos de 30% delas. Na prática, o Lucro Presumido acaba sendo uma opção melhor para estas 140 atividades.
Mas essas empresas, pela nova sistemática apresentada, poderiam ver vantagens ou na tabelas 3a ou na 3b do Simples, dependendo do tamanho da sua folha de empregados.
Segundo a SMPE, para aquelas com folha maior do que 22,5% do faturamento, a tabela 3a seria mais vantajosa do que o Lucro Presumido. Já para aquelas com folha menor do que 22,5% do faturamento, a tabela 3b seria a opção mais vantajosa.
NA PRÁTICA
Como exemplo dessa nova proposta, uma empresa que fatura R$ 4 milhões poderia recolher seus impostos pelo Simples Nacional. Supondo que ela seja do setor do comércio, com esse faturamento ela seguiria os critérios estabelecidos pela tabela 1 e teria de respeitar as alíquotas e o redutor trazido pela sexta faixa de faturamento (entre R$ 3,6 milhões e R$ 7,2 milhões).
Assim, essa empresa seria submetida a uma alíquota de 15,5%, tendo como contraponto um redutor de R$ 23,6 mil, valor que seria descontado do que ela pagaria mensalmente em impostos.
Considerando que o faturamento mensal médio dessa empresa é de R$ 333,3 mil, a esse valor será aplicada a alíquota de 15,5%, sendo que o resultado é R$ 51,6 mil. Desse valor é subtraído os R$ 23,6 mil (o redutor), chegando a R$ 28 mil, que seria o valor efetivamente recolhido na forma de tributos mensalmente por essa empresa.
Levando essa lógica para os doze meses, essa empresa do comércio que fatura R$ 4 milhões pagaria R$ 335,9 mil em tributos ao longo do ano ao optar pelo Simples que o governo pretende implantar.
A esse valor seria acrescido o ICMS, que pelo modelo proposto não incidiria pelo Simples para as faixas de faturamento 6 e 7, mas pelo regime normal de tributação. 
RENÚNCIA
Se as mudanças no Simples Nacional forem aprovadas, o governo estima que perderá R$ 3,94 bilhões na arrecadação. Essa perda poderia ser anulada com o crescimento de 4,2% no faturamento médio das empresas do Simples, segundo estimativas feitas pela SMPE.
O governo aposta no fortalecimento do faturamento das empresas do Simples baseado em análises feitas entre 2009 e 2013. Nesse intervalo de tempo, enquanto o número de enquadrados no Simples Nacional cresceu 21%, a receita bruta dessas empresas avançou 60%.
O Simples Nacional surgiu com a Lei Geral das Micro e Pequenas Empresas, aprovada em 2006, e entrou em vigor em julho de 2007. Desde sua criação, cerca de 9 milhões de empresas aderiram a esse sistema de tributação.
Simples Nacional: novas mudanças à vista


A Lei Complementar 147/2014 trouxe expressivas alterações no Sistema Simplificado de Tributos, no entanto, a expectativa é de aprovação de novas e importantes medidas até junho, para entrarem em vigor em 2016. A mudança do critério de adesão ao regime, que passou de atividade econômica para faturamento anual, foi uma das grandes conquistas da nova lei, porém, a novidade somente será efetivada no país com a revisão das alíquotas das tabelas de tributação.

Esta é a opinião do presidente do Sescon-SP, Sérgio Approbato Machado Júnior. “As empresas do setor de serviços ganharam o direito de aderir ao Simples Nacional com a nova legislação, entretanto, a maioria será tributada pelo recém-criado Anexo 6, que pode inviabilizar a opção por trazer aumento de carga tributária”, explica o líder setorial. De acordo com o ministro da Secretaria da Micro e Pequena Empresa, Guilherme Afif Domingos, um projeto com as propostas de ampliação do teto de faturamento e de revisão das faixas para aplicação das alíquotas deverá ser entregue em fevereiro ao Congresso Nacional e aprovado até junho. O texto utiliza como base um estudo encomendado pelo Sebrae às fundações Getúlio Vargas (FGV) e Dom Cabral, Instituto de Pesquisas Econômicas (Fipe) e ao Insper.

“A Secretaria da Micro e Pequena Empresa está empenhada neste projeto e tem novamente nosso total apoio e suporte, pois acreditamos que este será um grande impulso à formalidade”, destaca o presidente do Sescon-SP, ao lembrar que a entidade teve participação ativa na mobilização encampada pelo ministro Guilherme Afif Domingos, chamada de Caravana da Simplificação, que percorreu os estados brasileiros com o intuito de esclarecer e orientar contribuintes, autoridades e poderes públicos sobre as mudanças no sistema simplificado de tributos e o impacto positivo delas para o crescimento das micros e pequenas empresas e desenvolvimento do país.

A solicitação de opção ao regime para o ano-calendário 2015 terminou no final de janeiro. O andamento do pedido e o resultado podem ser consultados pelo contribuinte em Acompanhamento da Formalização da Opção pelo Simples Nacional. Caso deferida, a escolha retroagirá a 1° de janeiro de 2015. Quando for o caso, antes da opção, é preciso fazer a regularização de eventuais pendências que impeçam o ingresso no sistema.

quinta-feira, 5 de fevereiro de 2015

Água e energia

Sugestões para economizar água e energia

1. Água

1.1 Tomar banho de no máximo cinco minutos.Fechar o chuveiro enquanto se ensaboa. Colher, numa bacia, a água fria até que esquente - serve para usar na descarga, aguar plantas, lavar piso, etc.

1.2 Fechar a torneira enquanto escova os dentes,fazer a barba e lavar a louça. A água que lava a louça passada em uma peneira fina de metal coberta com um pano de cozinha, pode ser usada para descarga da privada, idem quanto a água da máquina de lavar pratos e ou roupas, colocando-lhe um pouco de cloro

1.3 Captar água da chuva para: lavar carros , calçadas, pátios,  regar jardins, dar descarga, etc.

2.Energia

2.1 Não deixar luzes acesas sem necessidade,como quando não há pessoas em um cômodo.

2.2 Desligar aparelhos, mesmo televisores e computadores quando não estiverem sendo utilizados.

2.3 Reduzir o uso de ar-condicionado.

2.4 Trocar lâmpadas quentes pelas frias, de Led.

2.5 Optar pela compra de eletrodomésticos que gastem menos energia.

2.6 Aproveitar a luz solar durante o dia, em vez de utilizar lâmpadas, abrir janelas, cortinas, para ganhar iluminação.

  Por favor, repassar, para que possamos ter água para um banho, ainda que rápido....


(Revista Veja de 28.01.15)
Carnaval não é feriado 

Ponto facultativo

Inexiste na legislação qualquer dispositivo que determine como feriado os dias destinados à festa popular do “carnaval”, em especial, a terça-feira. As empresas podem optar pelo trabalho normal nesses dias ou pela dispensa de seus empregados, sem prejuízo de sua remuneração.

Caso a Empresa opte pela não abertura do estabelecimento, poderá firmar acordo de compensação de horas com seus colaboradores.

Se o empregador desejar abrir o estabelecimento, as horas trabalhadas serão remuneradas como dia normal de trabalho.