Ficará mais fácil abrir e fechar empresa no País
27.02.2015
Com as mudanças, a expectativa é reduzir de 83 para até cinco dias o tempo para abertura de uma empresa
A presidente classificou a facilitação como parte do momento de ajuste fiscal executado pelo governo
Brasília. O governo federal lançou ontem (26), o Programa Bem Mais Simples Brasil e o Sistema Nacional de Baixa Integrada de Empresas, com medidas para desburocratizar os processos para abertura e fechamento de pequenas e médias empresas.
O Bem Mais Simples prevê medidas como redução da papelada necessária para abrir um negócio, unificação de cadastros, agrupamento de serviços públicos para os empreendedores em um só lugar e o fim de exigências que se tornaram dispensáveis com o uso de novas tecnologias, como a internet.
Com as mudanças anunciadas, a expectativa é reduzir de 83 para até cinco dias o tempo médio para abertura de uma empresa, de acordo com a Secretaria da Micro e Pequena Empresa.
Fechamento de empresas
O Sistema Nacional de Baixa Integrada de Empresas permite aos donos de negócios fechar as empresas mais rapidamente, sem exigência de certidões negativas para concluir a baixa no Cadastro Nacional de Pessoa Jurídica (CNPJ). Pelas novas regras, em vigor desde o ano passado, qualquer débito ligado ao CNPJ é transferido para o Cadastro de Pessoa Física (CPF) do responsável pela empresa. Alguns estados oferecem o serviço, que terá abrangência nacional.
Com o novo sistema, o fechamento de empresas poderá ser feito pelo Portal Empresa Simples e na Junta Comercial dos estados. De acordo com dados da Secretaria da Micro e Pequena Empresa, o governo espera regularizar a situação de cerca de 1,2 milhão de empresas inativas no Brasil.
A redução da burocracia para pequenas e médias empresas foi uma das promessas de campanha à reeleição da presidenta Dilma Rousseff.
'Reforma tributária é difícil', diz Dilma
Brasília. A presidente Dilma Rousseff considerou, ontem, como "difícil" a execução de uma reforma tributária no País. Ela assinou, na manhã desta quinta-feira, o decreto de lançamento do programa Bem Mais Simples para desburocratizar a abertura de empresas. "Nós sabemos que a reforma tributária é difícil no Brasil, mas fizemos uma com o Simples Nacional", disse.
A presidente destacou a lei aprovada pelo Congresso no ano passado, ampliando o número de setores que podem aderir ao modelo tributário que reúne oito impostos numa só guia de pagamento. O Bem Mais Simples vai reduzir o tempo médio de fechamento de uma empresa e tornar o processo de abertura realizável em até 5 dias.
'Abismo tributário'
Dilma classificou a facilitação como parte do momento de ajuste fiscal executado pelo governo federal. "Considero que esse processo de simplificação não é contraditório com o processo de aumento da arrecadação que é necessário ao governo brasileiro", afirmou. Ela ressaltou que o programa de simplificação ocorre "sem prejuízo à arrecadação" e indicou que ele seria parte da tentativa do governo de corrigir o "abismo tributário" entre grandes e pequenas empresas. "Estamos dispostos a resolver a questão do abismo tributário", disse.
Opinião do especialista
Estímulo para os empresários
Atualmente, as pequenas e médias empresas têm muita dificuldade em iniciar suas atividades por causa dos resquícios da burocracia arcaica instalada no País. Com o Programa Bem Mais Simples Brasil, haverá mais estímulos para empreendedorismo, pois não se terá mais a espera de até 90 dias, para que um empresário possa exercer suas atividades. Isso era um prejuízo para o Estado.
A presidente Dilma entendeu que tanto à abertura, como o encerramento de empresas não se atribui a cobrança de tributos. As dívidas que por ventura um empresário tiver não impedem que ele abra ou feche um estabelecimento, e isso é desburocratizar.
Milhares de brasileiros que não tiveram sucesso em seu negócio, agora terão uma segunda chance, pois poderão fechar sua empresa e iniciar um novo negócio. Hoje, há muitas empresas que só estão no papel, porque não conseguiram fechar. Agora, os dados oficiais irão representar dados reais. O programa é muito bem vindo e trará um impacto positivo à economia.
Alci Porto
Diretor técnico do Sebrae Fortaleza
sexta-feira, 27 de fevereiro de 2015

terça-feira, 24 de fevereiro de 2015
Socorro! Não entendo o meu contador...
SÃO PAULO, 24 DE FEVEREIRO DE 2015 ÀS 17:50 POR RENATO CARBONARI IBELLI
Dizem por aí que o contador é alguém que resolve um problema que você não sabia que tinha, de um modo que você não entende. Não precisa ser assim.
O profissional contábil assumiu uma posição estratégica nas empresas, o que implica dizer que ele atua colado ao empresário. Os balanços e demonstrativos elaborados por ele fazem parte das tomadas de decisões, mas isso só tem efeito prático quando o diálogo entre as partes é claro, o que nem sempre acontece.
A linguagem do contador, aquele “contabilês” difícil, muitas vezes se apresenta como uma barreira intransponível ao empresário.
“Não é algo gratuito. É que existem normas nacionais e internacionais que precisam ser seguidas”, diz Wilson Gimenez, sócio-fundador da Datamétodo Gestão Contábil. “O que não impede o contador de interpretá-las para o cliente. É preciso lembrar que um balanço ou um relatório não pertence ao contador, mas sim à empresa”, acrescenta.
A elaboração de balanços, demonstrativos e relatórios mais fáceis de serem entendidos, com o uso de linguagem coloquial, é um caminho para um melhor entendimento. Por outro lado, alguns termos básicos, usados quase que instintivamente pelo contador, também podem - e devem - fazer parte do vocabulário do empresário.
Com a ajuda de Gimenez, o Diário do Comércio traz aqui alguns desses termos que ajudarão o empresário a assimilar mais e melhor as informações apresentadas pelo seu contador. Essa lista pode crescer com sua ajuda.
BALANÇO PATRIMONIAL
É uma fotografia que mostra a situação da empresa em determinada data. De um lado do balanço aparece tudo o que a empresa detém que possui valor econômico (os bens), como seus equipamentos instalados, seus imóveis, suas marcas, entre outros. Aparecem também os recursos que a empresa ainda tem para receber (os direitos), como valores depositados ou aplicados em instituições financeiras, ou valores decorrentes de vendas a prazo, títulos, e por aí vai. Do outro lado do balanço aparecem os valores que a empresa têm de pagar a terceiros (as obrigações), como salários, aluguel, fornecedores, impostos e outros. Os bens e direitos formam o ativo da empresa. As obrigações, o passivo.
PATRIMÔNIO LÍQUIDO
Consiste na diferença, positiva ou negativa, entre o ativo e o passivoda empresa. Por exemplo, se a empresa tem um ativo de R$ 1 milhão e um passivo de R$ 300 mil, seu patrimônio líquido será de R$ 700 mil. De maneira simplificada, são os resultados acumulados pela empresa ao longo da sua existência, que podem ser lucros ou prejuízos. Entram nessa conta, por exemplo, o capital social, reservas, ajustes patrimoniais e ações em tesouraria.
CAPITAL SOCIAL
É a quantia de recursos necessária para viabilizar o início das atividades de uma empresa enquanto ela ainda não possui faturamento suficiente para arcar com seus gastos. Os recursos que compõem o capital social podem ser em espécie ou na forma de bens.
A RECOLHER
Em geral assume o mesmo sentido de pagar, mas para o caso de tributos. Os tributos a recolher são aqueles apurados até a data do fechamento do balanço patrimonial ou balancete mensal, sendo que seu vencimento e respectivo pagamento deverão ocorrer em data subsequente. Os tributos a recolher fazem parte do passivo da empresa.
A RECUPERAR
Diz-se para aqueles tributos embutidos nos preços das mercadorias ou serviços adquiridos pela empresa e que poderão se transformar em crédito para abatimento dos tributos a recolher. Os saldos dessas contas fazem parte do ativo da empresa.
CUSTOS
São valores aplicados na produção de bens ou serviços. Aqueles que podem ser facilmente atribuídos à produção de algum bem ou serviço são chamados de custos diretos, a exemplo dos gastos com matéria prima. Já aqueles que não podem ser diretamente relacionado a produção de um determinado bem ou serviço são chamados de custos indiretos, como, por exemplo, gastos com energia elétrica.
DESPESAS
São os gastos que não estão relacionados direta ou indiretamente com a produção de bens ou serviços (estes seriam os custos), mas são necessários para a manutenção das áreas administrativas e de vendas da empresa. Aqui entram os salários, material de escritório, investimentos em publicidade, entre outros. Também são consideradas despesas os dispêndios financeiros, tais como juros, tarifas bancárias e demais encargos de financiamento.
CUSTOS OU DESPESAS FIXAS
Aqueles que incorrem independentemente da produção ou do faturamento terem ou não acontecido. Por exemplo, aluguel, energia elétrica, comunicação, salários da administração e outros.
CUSTOS E DESPESAS VARIÁVEIS
Aquelas que estão atreladas à produção ou faturamento da empresa, tais como: comissões, gastos com embalagens, entre outros.
quinta-feira, 19 de fevereiro de 2015
MEI pode ser declarado sem juros até amanhã
Os microempreendedores individuais (MEI) brasileiros que enviarem a Declaração Anual do Simples Nacional (DASN) até o dia 20 de fevereiro ficam isentos do pagamento de juros e correções em seus boletos mensais. Quem perder o prazo ainda pode encaminhar o documento até o dia 29 de maio, porém, sem esses benefícios. Após essa data, também é acrescido o valor de multas.
Isso porque a guia de pagamentos relativa a 2015, que é a contribuição do microempreendedor individual, só pode ser impressa depois da entrega da declaração anual, como alerta o Sindicato das Empresas de Consultoria, Assessoria, Perícias e de Serviços Contábeis de Londrina (Sescap-Ldr), filiado ao Sistema Fenacon. "Embora o prazo de entrega da declaração anual seja o último dia útil de maio do ano seguinte, o sistema só libera as guias do exercício atual se a declaração for entregue", orienta o presidente do Sescap, Jaime Cardozo.
"Apresentar a declaração é um pré-requisito para que o microempreendedor se mantenha em dia com suas obrigações perante a Receita Federal", afirma o presidente da Fenacon, Mario Berti. Ele também lembra que os profissionais podem buscar auxílio nos escritórios contábeis optantes pelo Simples Nacional. A declaração de empreendedores formalizados em 2014 deve ser realizada gratuitamente pelas empresas de serviços contábeis optantes pelo Simples.
Para realizar a declaração, é preciso acessar o portal do Simples Nacional. Os dados a serem declarados incluem a receita bruta total recebida em 2014, referente ao total de produtos e serviços vendidos durante o ano e a receita bruta total recebida em 2014.
Após efetuar o procedimento, a recomendação do Sescap é imprimir o recibo da declaração e arquivá-lo. O comprovante apresenta as informações prestadas, além de data, horário e número de controle.
Isso porque a guia de pagamentos relativa a 2015, que é a contribuição do microempreendedor individual, só pode ser impressa depois da entrega da declaração anual, como alerta o Sindicato das Empresas de Consultoria, Assessoria, Perícias e de Serviços Contábeis de Londrina (Sescap-Ldr), filiado ao Sistema Fenacon. "Embora o prazo de entrega da declaração anual seja o último dia útil de maio do ano seguinte, o sistema só libera as guias do exercício atual se a declaração for entregue", orienta o presidente do Sescap, Jaime Cardozo.
"Apresentar a declaração é um pré-requisito para que o microempreendedor se mantenha em dia com suas obrigações perante a Receita Federal", afirma o presidente da Fenacon, Mario Berti. Ele também lembra que os profissionais podem buscar auxílio nos escritórios contábeis optantes pelo Simples Nacional. A declaração de empreendedores formalizados em 2014 deve ser realizada gratuitamente pelas empresas de serviços contábeis optantes pelo Simples.
Para realizar a declaração, é preciso acessar o portal do Simples Nacional. Os dados a serem declarados incluem a receita bruta total recebida em 2014, referente ao total de produtos e serviços vendidos durante o ano e a receita bruta total recebida em 2014.
Após efetuar o procedimento, a recomendação do Sescap é imprimir o recibo da declaração e arquivá-lo. O comprovante apresenta as informações prestadas, além de data, horário e número de controle.
Reportagem Local
quarta-feira, 18 de fevereiro de 2015
Brasileiro que trabalha de casa dorme mais e se sente menos estressado
Entre os profissionais brasileiros que trabalham de casa, 49% sentem menos estresse, 45% dirigem menos, 33% dormem mais e 52% têm mais tempo para a família. A constatação faz parte do estudo Global Evolving Workforce (Força de Trabalho em Evolução), patrocinado pela Dell e Intel, e que entrevistou 5 mil profissionais de pequenas, médias e grandes empresas de 12 países, para identificar tendências em relação aos ambientes de trabalho e como as tecnologias têm impactado esse cenário.
“A disseminação de uso dos dispositivos móveis para acesso à internet e da cloud computing (computação em nuvem) têm proporcionado novos modelos de trabalho”, afirma Luis Gonçalves, Presidente da Dell Brasil. “Essa tendência atende a uma demanda das pessoas, principalmente em grandes centros urbanos, de buscarem o trabalho remoto e o home office como forma de equilibrar vida pessoal e profissional”, complementa.
“A evolução recente dos dispositivos móveis, com novos modelos de 2 em 1 e mesmo notebooks mais eficientes, torna a mobilidade muito mais fácil e leva as facilidades do escritório para onde o funcionário queira ou possa estar, seja em sua casa ou no ambiente da empresa,” – comenta Fábio de Paula, diretor do Segmento Corporativo da Intel Brasil. “Além disso, com tecnologias de segurança já embarcadas no hardware o home-office deixa de ser uma ameaça para a integridade dos dados corporativos”, acrescenta de Paula.
Ainda de acordo com o estudo, no Brasil, 56% dos profissionais têm permissão para fazer home office, mas, desse total, a maioria (69%) trabalha até 25% das horas semanais de casa.
Em geral, o levantamento aponta ainda que 53% dos profissionais brasileiros passam de 75% a 100% das horas de trabalho no escritório da empresa.
Trabalho remoto versus crescimento profissional
Entre os profissionais que trabalham mais de metade do tempo de casa, a maioria (42%) discorda que o home office limita seu crescimento profissional, enquanto que 20% concordam que essa distância do escritório pode representar uma barreira para a evolução na carreira e 38% não têm uma opinião formada a respeito.
Os resultados do estudo Global Evolving Workforce mostram ainda que 54% dos brasileiros consideram que são mais produtivos ao trabalhar de casa ou de forma remota e só 14% discordam que esse formato de trabalho aumenta a produtividade.
O estudo aponta também que nos ambientes de trabalho, os brasileiros, de forma geral, valorizam as interações pessoais. Nesse sentido, 49% consideram que são mais produtivos quando estão em escritórios com plantas abertas – ou seja, sem divisórias – e 20% dizem que fazem um trabalho melhor quando estão em espaços compartilhados, como salas de reunião.
Sobre os meios mais utilizados para comunicação no trabalho, 44% dos profissionais no Brasil preferem o e-mail ao telefone e 57% dão prioridade ao e-mail em comparação aos sistemas de mensagens instantâneas.
quarta-feira, 11 de fevereiro de 2015
Inadimplência pode levar MEI a perder benefícios
Mais de 50% dos empresários estão com boletos em atraso em SE
 |
| (Foto: Assessoria de Imprensa) |
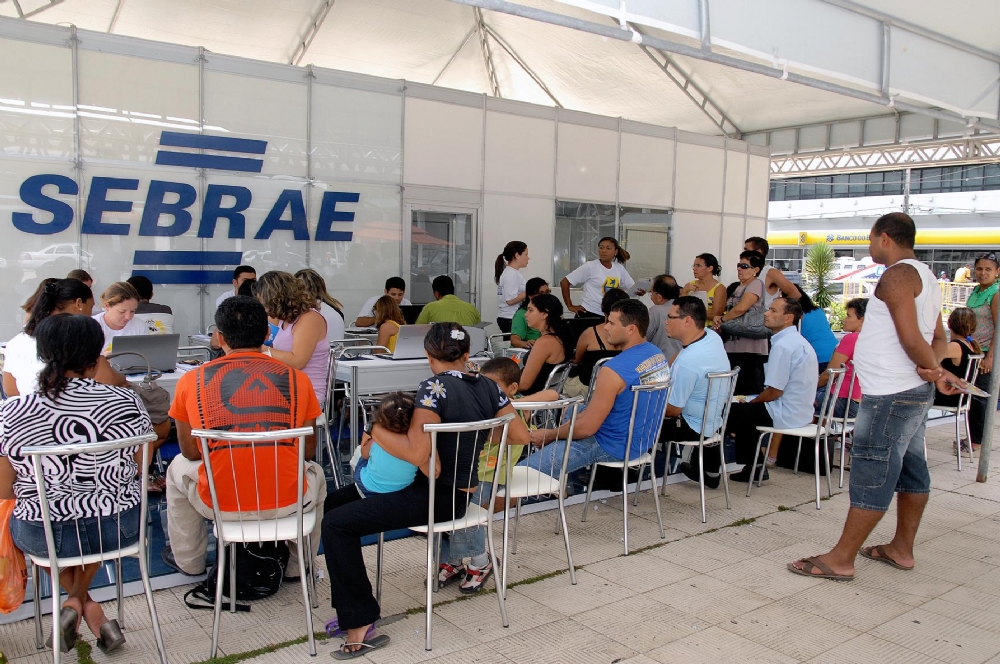
Desde 2008, quando foi sancionada a Lei Complementar 123, milhões de brasileiros já realizaram o sonho de deixar a informalidade e ter o próprio negócio regularizado. Só em Sergipe, de acordo com um levantamento realizado pelo Sebrae com base nos dados da Receita Federal, mais de 30 mil pessoas passaram a contar com os benefícios previstos pela legislação e se tornaram microempreendedores individuais (MEI).
São cabeleireiros, vendedores ambulantes, comerciantes, pessoas simples que trabalham por conta própria, faturam até no máximo R$ 60 mil por ano e empregam no máximo um funcionário recebendo o salário mínimo ou o piso da categoria.
Enquadradas como MEI elas passam a ter direito ao CNPJ e contam com auxílio doença, salário maternidade, aposentadoria e pensão por morte. Outras conquistas importantes são o acesso às compras governamentais e aos serviços bancários, com linhas de crédito específicas para esse público.
Para ter acesso a todas essas vantagens o empreendedor precisa cumprir algumas obrigações. Uma delas é o pagamento mensal de uma taxa de no máximo R$ 45,40, que corresponde à contribuição ao INSS acrescida do ICMS e/ou ISS, de acordo com a atividade escolhida.
É justamente esse pagamento, ou melhor, a ausência dele que tem despertado a atenção dos técnicos do Sebrae. No estado o percentual de inadimplência dos microempreendedores individuais em relação à taxa é de 54,5%, o que pode levá-los a deixar de usufruir das conquistas previstas na lei.
“Além da dívida já contraída, o não pagamento dos boletos implica na perda dos benefícios previdenciários e fiscais estabelecidos pela legislação. É preciso que os cidadãos que aderiram ao programa estejam atentos a essas questões para não serem penalizados futuramente”, explica o superintendente do Sebrae, Emanoel Sobral.
Regularização
Antes de regularizar o pagamento o MEI deve primeiro emitir os boletos que estão em atraso, já que os antigos perderam a validade e não podem mais ser utilizados. Isso pode ser feito diretamente no Portal do Empreendedor (WWW.portaldoempreendedor.gov.br) na janela Microempreendedor Individual.
Lá o usuário deve escolher a opção MEI – Emissão de Pagamento DAS e em seguida digitar o número do CNPJ. O próximo passo é selecionar o ano de exercício e gerar os boletos.
Outra opção é procurar uma das unidades de atendimento do Sebrae e contar com o apoio dos técnicos para emitir os documentos. O pagamento dos boletos pode ser feito em bancos, casas lotéricas, correspondentes bancários e terminais de autoatendimento.
O superintendente Emanoel Sobral dá uma sugestão àqueles que desejam regularizar a dívida. “O que nós aconselhamos é que o cidadão pague sempre o boleto correspondente ao mês atual e um outro que estiver em atraso. É uma forma de quitar as dívidas sem causar tantos problemas ao orçamento. Porém, é preciso que esse pagamento seja feito sempre em dia de forma a evitar a cobrança de mais juros e multa”.
A Lei Complementar 147/2014 estabelece que os cidadãos que se tornarem microempreendedores individuais a partir deste ano perderão os benefícios caso atrasem o pagamento dos boletos por 12 meses consecutivos. A legislação não atinge os microempreendedores que se formalizaram antes desse período.
É bom lembrar que os MEI que já efetuaram a baixa do CNPJ, mas possuem boletos para pagamento em aberto, correm o risco de ter o nome inscrito no Cadastro Informativo de Créditos não quitados do Governo Federal (Cadin).
Assessoria de Imprensa
segunda-feira, 9 de fevereiro de 2015
Como treinar sua equipe de contabilidade
Para além dessa necessidade, há outras que justificam a procura por treinamentos formais que capacitem e desenvolvam os profissionais de contabilidade. Alguns podem ser dados dentro do ambiente de trabalho, outros podem ser terceirizados e feitos fora. Não restam dúvidas sobre o fato de que aprimorar as aptidões dos colaboradores melhora o desempenho destes profissionais — e por consequência, a produtividade da empresa. Confira mais a respeito e descubra quais são suas alternativas quando decidir treinar sua equipe de contabilidade:
Empresas especializadas
O sucesso das tarefas e do aprimoramento dos processos está, sobretudo, concentrado no uso que os profissionais envolvidos efetivamente farão das ferramentas que possuem. Por vezes, as entidades que adotam novos sistemas de funcionamento, sejam informatizados ou não, têm que optar por um pacote de horas de uma consultoria dada por um profissional que será fundamental à implantação do novo processo.
Nesse tipo de treinamento, em geral, o consultor é um profissional vindo de uma empresa especializada em fornecer esse serviço. Ele vai atuar repassando métodos, orientando, esclarecendo e monitorando os aprendizes, reforçando o aprendizado de forma insistente. Resumidamente, são os profissionais da consultoria que estarão encarregados da tarefa de estruturação e organização dos novos processos dentro de moldes predeterminados para que todos obtenham êxito.
Cursos formais
Existem ainda diversos cursos formais que treinam as equipes de maneira mais tradicional, oferecendo uma pequena porcentagem de experimentação prática. Numa outra parte do processo, os colaboradores devem se dedicar à observação para só depois poderem aplicar e testar o aprendizado.
Há ainda a possibilidade de treinar profissionais a partir da cultura da própria empresa em que já atuam — ou irão atuar. Isso acontece nos ambientes corporativos e para os profissionais que pretendem atuar nele. Em geral, trazem bons resultados desde que a organização possua valores bem definidos e esses sejam repassados no processo de aprendizado. É um tipo treinamento desenvolvido por setores de gestão de pessoal em conjunto com os líderes da organização.
Dê preferência ao aspecto prático
Até mesmo habilidades de liderança podem ser adquiridas por meio de um treinamento técnico, junto da vivência prática. Por isso, é muito importante que você reflita sobre os objetivos pretendidos quanto ao treinamento da equipe. Manter foco sobre quais habilidades você espera que a equipe de colaboradores desenvolva vai contribuir para que você obtenha resultados mais satisfatórios.
Quando sair à procura de uma empresa de consultoria especializada em dar treinamentos, procure por processos de ensino que aliem conceitos teóricos à aplicação prática. Essa é uma forma de aprendizagem mais ativa, que pode apresentar um resultado mais sustentável a longo prazo.
Lembre-se que os profissionais da contabilidade, para obter o máximo de proveito do sistema implantado, devem ser capazes de manipular os dados contábeis com desenvoltura, inserindo informações, preenchendo formulários, solicitando emissões de relatórios e trabalhando as funções do programa em sua plenitude.
Fonte: Grupo Sage
sexta-feira, 6 de fevereiro de 2015
Veja os 12 erros mais comuns no preenchimento do Imposto de Renda
Simples de digitação leva muitos contribuintes à malha fina.
Prazo de entrega do IR 2015 começa em 2 de março.
IMPOSTO DE RENDA
O prazo de entrega do Imposto de Renda começará em 2 de março neste ano e se estenderá até o dia 30 de abril, informou a Secretaria da Receita Federal. Os prazos e as regras para 2015 foram publicados nesta quarta-feira (4) no "Diário Oficial da União", por meio da instrução normativa 1.545.
Os contribuintes que enviarem a declaração no início do prazo, sem erros, omissões ou inconsistências, também recebem mais cedo as restituições do Imposto de Renda – caso tenham direito a ela.
Veja abaixo 12 erros listados por Arrighi que levam muitos contribuintes a caírem na malha fina:
1. Digitar o ponto (.) em vez de vírgula (,)
O programa gerador da declaração não considera o ponto como separador de centavos, fazendo com que o valor fique errado.
2. Não declarar todos os rendimentos tributáveis recebidos
Entre eles estão salários, pró-labores, proventos de aposentadoria, aluguéis etc.
3. Não declarar o rendimento tributável recebido pelo outro cônjuge
Isso deve ser feito quando a opção for pela declaração em conjunto.
4. Declarar o somatório do Imposto de Renda Retido na Fonte descontado do 13º salário ao Imposto de Renda Retido na Fonte descontado dos rendimentos tributáveis
Fazendo isso, o contribuinte desconta integralmente este somatório do imposto devido apurado.
5. Declarar o resultado da subtração entre os rendimentos tributáveis e os rendimentos isentos e não tributáveis
Ambos são informados no comprovante de rendimentos fornecidos pela fonte pagadora (empresa).
6. Declarar prêmios de loterias e de planos de capitalização na ficha “Rendimentos Tributáveis”
Esses prêmios devem ser declarados na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva.
7. Declarar planos de previdência complementar na modalidade VGBL como dedutíveis
A legislação só permite dedução de planos de previdência complementar na modalidade PGBL e limitadas em 12% do rendimento tributável declarado.
8. Declarar doações a entidades assistenciais
A legislação só permite doações efetuadas diretamente aos fundos controlados pelos Conselhos Municipais, Estaduais e Nacional dos Direitos da Criança e do Adolescente e limitadas em até 6% do imposto devido.
9. Declarar rendimentos sujeitos à tributação exclusiva/definitiva como rendimentos tributáveis
Entre eles está o 13º salário.
10. Não declarar os ganhos ou perdas de capital quando são alienados bens e direitos.
Os rendimentos ou perdas de itens vendidos devem ser declarados.
11. Não declarar os ganhos ou perdas de renda variável
Isso deve ser feito quando o contribuinte opera em bolsa de valores.
12. Declarar despesas com planos de saúde de dependentes não relacionados na declaração do IR.
O contribuinte, titular de plano de saúde, não pode deduzir os valores referentes ao cônjuge e aos filhos quando eles declarem em separado. Só são dedutíveis na declaração os valores pagos a planos de saúde de pessoas físicas consideradas dependentes pea legislação, incluídas na declaração do responsável.
Simples de digitação leva muitos contribuintes à malha fina.
Prazo de entrega do IR 2015 começa em 2 de março.
IMPOSTO DE RENDA
O prazo de entrega do Imposto de Renda começará em 2 de março neste ano e se estenderá até o dia 30 de abril, informou a Secretaria da Receita Federal. Os prazos e as regras para 2015 foram publicados nesta quarta-feira (4) no "Diário Oficial da União", por meio da instrução normativa 1.545.
Os contribuintes que enviarem a declaração no início do prazo, sem erros, omissões ou inconsistências, também recebem mais cedo as restituições do Imposto de Renda – caso tenham direito a ela.
Veja abaixo 12 erros listados por Arrighi que levam muitos contribuintes a caírem na malha fina:
1. Digitar o ponto (.) em vez de vírgula (,)
O programa gerador da declaração não considera o ponto como separador de centavos, fazendo com que o valor fique errado.
2. Não declarar todos os rendimentos tributáveis recebidos
Entre eles estão salários, pró-labores, proventos de aposentadoria, aluguéis etc.
3. Não declarar o rendimento tributável recebido pelo outro cônjuge
Isso deve ser feito quando a opção for pela declaração em conjunto.
4. Declarar o somatório do Imposto de Renda Retido na Fonte descontado do 13º salário ao Imposto de Renda Retido na Fonte descontado dos rendimentos tributáveis
Fazendo isso, o contribuinte desconta integralmente este somatório do imposto devido apurado.
5. Declarar o resultado da subtração entre os rendimentos tributáveis e os rendimentos isentos e não tributáveis
Ambos são informados no comprovante de rendimentos fornecidos pela fonte pagadora (empresa).
6. Declarar prêmios de loterias e de planos de capitalização na ficha “Rendimentos Tributáveis”
Esses prêmios devem ser declarados na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva.
7. Declarar planos de previdência complementar na modalidade VGBL como dedutíveis
A legislação só permite dedução de planos de previdência complementar na modalidade PGBL e limitadas em 12% do rendimento tributável declarado.
8. Declarar doações a entidades assistenciais
A legislação só permite doações efetuadas diretamente aos fundos controlados pelos Conselhos Municipais, Estaduais e Nacional dos Direitos da Criança e do Adolescente e limitadas em até 6% do imposto devido.
9. Declarar rendimentos sujeitos à tributação exclusiva/definitiva como rendimentos tributáveis
Entre eles está o 13º salário.
10. Não declarar os ganhos ou perdas de capital quando são alienados bens e direitos.
Os rendimentos ou perdas de itens vendidos devem ser declarados.
11. Não declarar os ganhos ou perdas de renda variável
Isso deve ser feito quando o contribuinte opera em bolsa de valores.
12. Declarar despesas com planos de saúde de dependentes não relacionados na declaração do IR.
O contribuinte, titular de plano de saúde, não pode deduzir os valores referentes ao cônjuge e aos filhos quando eles declarem em separado. Só são dedutíveis na declaração os valores pagos a planos de saúde de pessoas físicas consideradas dependentes pea legislação, incluídas na declaração do responsável.
Assinar:
Postagens (Atom)